
Wesley Moreno/Power Mix
Nova Mutum/MT
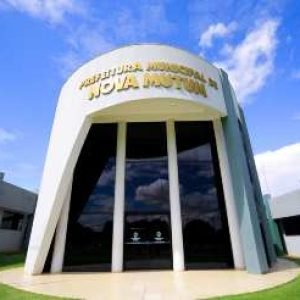
Nova Mutum/MT, um dos principais polos do agronegócio e da agroindústria de Mato Grosso, vive um momento de crescimento econômico acompanhado por um desafio que poderá influenciar suas finanças nas próximas décadas. Enquanto a arrecadação municipal apresenta resultados positivos em 2026, a implementação da Reforma Tributária mudará gradualmente a maneira como estados e municípios recebem os impostos sobre o consumo.
Nos primeiros oito meses deste ano, a Prefeitura de Nova Mutum arrecadou R$ 103,6 milhões em tributos próprios, crescimento de 10,32% em relação ao mesmo período de 2025, conforme dados fiscais divulgados sobre a arrecadação municipal.
O resultado demonstra a força da atividade econômica local, impulsionada pelo agronegócio, pela expansão agroindustrial, pela construção civil e pelo setor de serviços.
Entretanto, a mudança no sistema tributário brasileiro traz uma preocupação de longo prazo: municípios que concentram grandes atividades produtivas precisarão se adaptar a um modelo no qual a arrecadação sobre o consumo será destinada, progressivamente, ao local onde bens e serviços são consumidos.
A transformação não significa uma perda imediata de receita para Nova Mutum, mas exige atenção ao planejamento orçamentário, à fiscalização tributária e às estratégias de desenvolvimento econômico.
ISS é uma das principais fontes de arrecadação municipal
Entre os tributos próprios arrecadados por Nova Mutum, o Imposto Sobre Serviços de Qualquer Natureza (ISSQN) teve destaque, com R$ 41,6 milhões registrados entre janeiro e agosto de 2026.
O valor corresponde a aproximadamente 40% de toda a arrecadação tributária própria do município no período.
Outras receitas importantes foram o Imposto Predial e Territorial Urbano (IPTU), com R$ 27,6 milhões, o Imposto de Renda Retido na Fonte, com R$ 12,5 milhões, e o Imposto sobre Transmissão de Bens Imóveis (ITBI), com R$ 11,3 milhões.
Os números constam na avaliação das metas fiscais do segundo quadrimestre de 2026.
O peso do ISS chama atenção porque esse tributo será substituído gradualmente pelo Imposto sobre Bens e Serviços (IBS), criado pela Reforma Tributária.
O IPTU e o ITBI, por outro lado, não serão extintos pela substituição do ISS e do ICMS.
Por que a Reforma Tributária preocupa cidades produtoras?
Atualmente, a arrecadação de impostos sobre bens e serviços envolve diferentes regras de cobrança e distribuição. A Reforma Tributária pretende simplificar esse sistema por meio da criação de dois tributos principais: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o IBS, compartilhado por estados e municípios.
Uma das mudanças mais importantes é a adoção do princípio do destino, pelo qual a arrecadação sobre o consumo passa a ser atribuída ao local onde ocorre o consumo, e não predominantemente ao local de produção.
Para cidades como Nova Mutum, Lucas do Rio Verde e Sorriso, que possuem forte presença do agronegócio e da agroindústria, a mudança exige atenção.
Isso porque parte da atividade econômica desses municípios está ligada à produção de mercadorias comercializadas em outras regiões do Brasil e no exterior.
No novo modelo, a capacidade de produção continuará sendo importante para gerar empregos, renda e investimentos, mas não determinará, sozinha, a distribuição da receita do IBS.
Isso não significa que Nova Mutum perderá automaticamente recursos. O impacto dependerá das regras de transição, dos mecanismos de compensação, da evolução econômica e da arrecadação de cada município.
A corrida até dezembro de 2026
Outro ponto importante é o período utilizado para estabelecer referências históricas de arrecadação.
A legislação da Reforma Tributária considera receitas anteriores de ISS e ICMS em mecanismos de transição e distribuição do novo imposto.
Por isso, a regularidade da arrecadação, a qualidade dos cadastros e o controle das informações fiscais ganharam relevância para as administrações municipais.
O encerramento de 2026 representa uma etapa importante desse processo, mas não significa que toda a receita futura de Nova Mutum ficará definitivamente congelada em 31 de dezembro.
A legislação prevê mecanismos de transição que se estendem por décadas, incluindo a distribuição gradual de recursos com base em critérios históricos e no destino do consumo.
O desafio para as prefeituras será compreender essas regras, acompanhar sua implementação e planejar o orçamento de longo prazo.
Como funciona a proteção da arrecadação?
Para evitar mudanças bruscas na distribuição dos recursos, a Reforma Tributária estabelece mecanismos de transição e retenção de parte da arrecadação do IBS.
Na prática, esses instrumentos buscam suavizar os efeitos da substituição do ICMS e do ISS, preservando, durante determinado período, referências relacionadas à participação histórica dos estados e municípios nas receitas tributárias.
O sistema também prevê mecanismos de compensação para determinadas perdas de arrecadação.
Entretanto, essa proteção não representa garantia de que cada município manterá exatamente a mesma receita, corrigida pela inflação, durante todo o período.
A evolução econômica, as regras de distribuição e os critérios legais continuarão influenciando os valores recebidos.
Por isso, ainda não é possível afirmar, com os dados apresentados, que Nova Mutum terá uma perda específica de R$ 50 milhões ou de qualquer outro valor.
Uma estimativa confiável exigiria estudo técnico com projeções da arrecadação atual, participação nos repasses estaduais, consumo local e aplicação das regras de transição.
Expansão da Inpasa mostra força da economia local
A expansão da agroindústria é um dos fatores que ajudam a explicar a importância econômica de Nova Mutum.
Entre os investimentos em discussão está a terceira fase de ampliação da unidade da Inpasa, empresa do setor de etanol de milho.
O projeto prevê investimento privado estimado em R$ 817 milhões, enquanto a administração municipal apresentou proposta de incentivos fiscais de aproximadamente R$ 6,28 milhões para apoiar a expansão.
Empreendimentos dessa dimensão podem movimentar a construção civil, a contratação de serviços, o comércio e a geração de empregos.
Com a Reforma Tributária, porém, o município precisará considerar não apenas os efeitos imediatos desses investimentos, mas também a maneira como a atividade econômica contribuirá para suas receitas futuras.
A instalação de indústrias continuará relevante para o desenvolvimento local, mesmo que a distribuição dos impostos sobre o consumo passe a seguir novas regras.
Produtores rurais terão novas obrigações em 2027
A Reforma Tributária também exigirá adaptações dos produtores rurais.
A partir de 1º de janeiro de 2027, produtores rurais pessoas físicas enquadrados nas regras da CBS deverão observar a exigência de inscrição no CNPJ para identificação fiscal e emissão dos documentos previstos na regulamentação.
A obrigação foi prorrogada pelo Decreto nº 13.075, de julho de 2026, para permitir maior prazo de adaptação.
É importante esclarecer que a inscrição no CNPJ para essa finalidade não transforma automaticamente o produtor rural em empresa. Trata-se de uma identificação fiscal relacionada ao novo sistema tributário.
A mudança também exigirá atenção à emissão de documentos fiscais, aos sistemas de gestão e às regras aplicáveis à comercialização da produção.
Para uma região com forte atividade agrícola, a preparação de produtores, contadores e empresas será importante para evitar dificuldades operacionais durante a transição.
O que está em jogo para os moradores?
Embora a Reforma Tributária pareça um assunto distante da rotina da população, seus efeitos podem alcançar diretamente os serviços públicos municipais.
A arrecadação e os repasses recebidos pela Prefeitura ajudam a financiar despesas com saúde, educação, infraestrutura, limpeza urbana, manutenção de espaços públicos e outras atividades essenciais.
Caso ocorram mudanças relevantes no ritmo de crescimento das receitas, a administração municipal poderá precisar rever projeções, ajustar prioridades e ampliar a eficiência dos gastos.
Por outro lado, o crescimento da população, a diversificação econômica e o fortalecimento do comércio e dos serviços locais poderão contribuir para ampliar a atividade de consumo dentro do próprio município.
Esses fatores não substituem os mecanismos legais de distribuição do IBS, mas podem influenciar a base econômica de Nova Mutum no longo prazo.
Crescer hoje não elimina a necessidade de planejar o amanhã
O crescimento de 10,32% na arrecadação própria nos primeiros oito meses de 2026 é um indicador positivo para Nova Mutum. Mostra que o município mantém uma atividade econômica capaz de gerar receitas importantes para o funcionamento da administração pública.
A Reforma Tributária, entretanto, introduz uma variável que exigirá planejamento para além de um único exercício financeiro.
A principal questão não é apenas quanto Nova Mutum arrecada atualmente, mas como sua receita evoluirá à medida que o sistema de tributação sobre o consumo for substituído.
A resposta dependerá de estudos técnicos, acompanhamento das regras de transição, fortalecimento da administração tributária e estratégias para sustentar o desenvolvimento econômico.
Nova Mutum chega à Reforma Tributária com uma economia forte e arrecadação crescente. O desafio será transformar essa força produtiva em estabilidade financeira para continuar investindo na cidade nas próximas décadas.
FIQUE BEM INFORMADO PARTICIPE DA COMUNIDADE NO WHATSAPP
CURTA NOSSAS REDES SOCIAIS: FACEBOOK – INSTAGRAM – THEADS – X (TWITTER) – YOUTUBE – TIKTOK